不動産の住み替えにおけるメリット・デメリット徹底分析:シチュエーション別の売買戦略と失敗を防ぐ極意

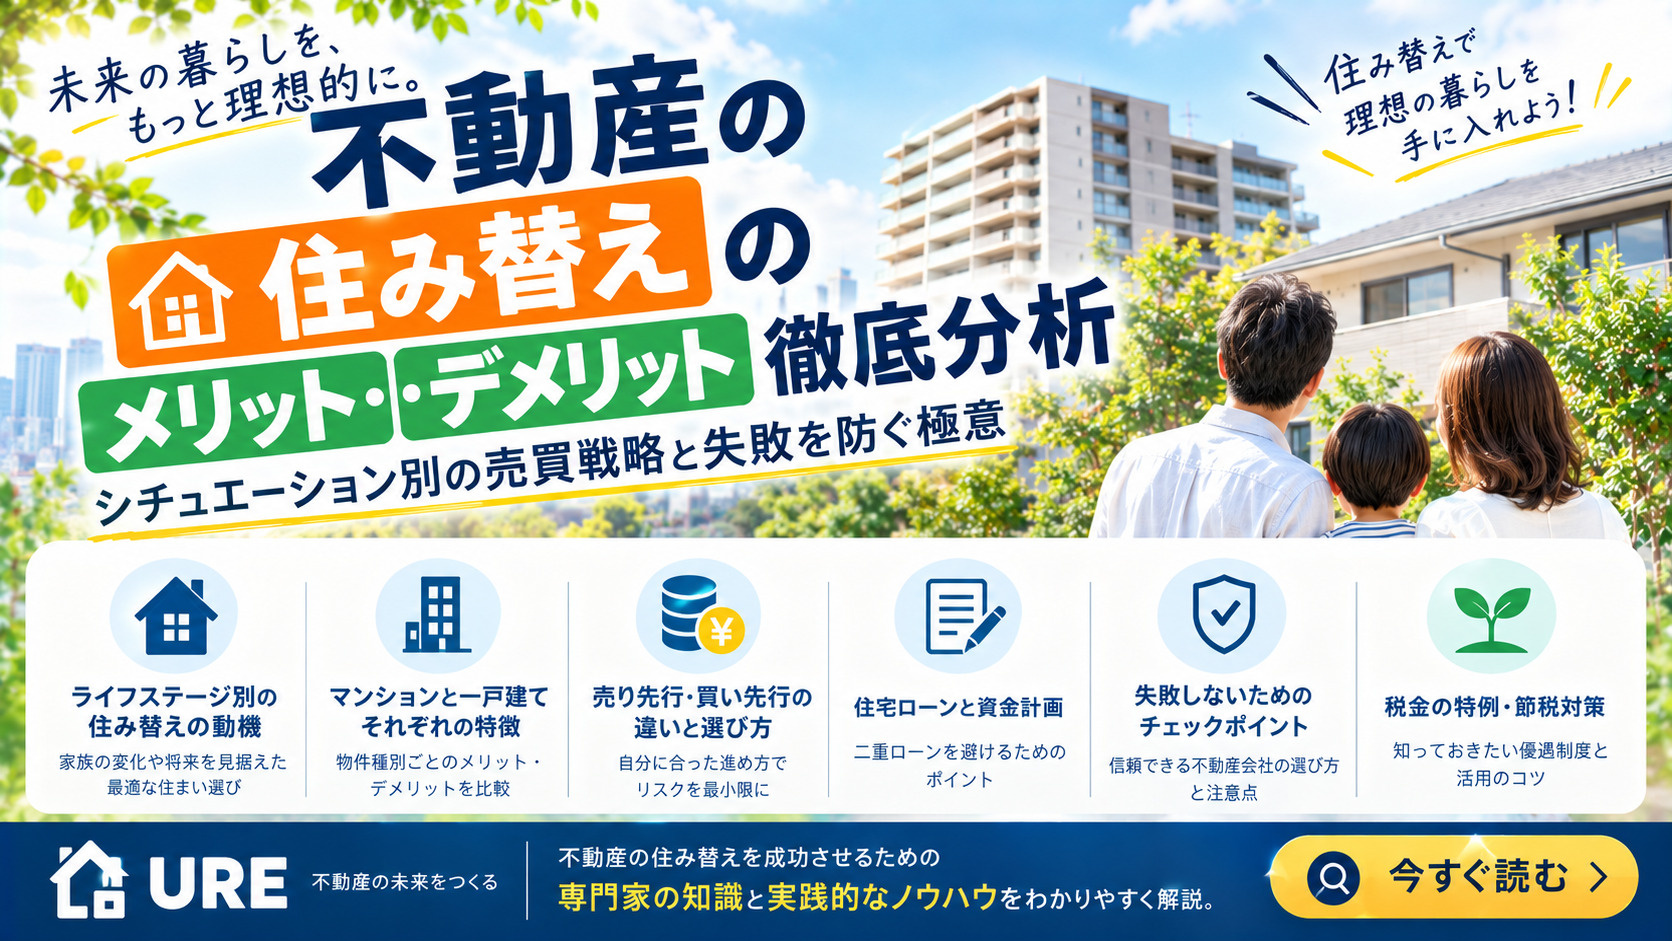
不動産の住み替えにおけるメリット・デメリット徹底分析:シチュエーション別の売買戦略と失敗を防ぐ極意
マイホームの住み替え(買い替え)は、人生の質を飛躍的に向上させる絶好の機会です。しかし、「売却」と「購入」という2つの大きな取引を同時に動かすため、計画の立て方ひとつで受ける恩恵も負担も大きく変化します。本記事では、単純な売買の流れにとどまらず、ライフステージの変化、物件種別(戸建て・マンション)、ローン残債の有無など、より実践的な切り口から住み替えのメリット・デメリットを深掘りして解説します。
1. なぜ今、住み替えなのか?ライフステージ別にみる住み替えの動機とメリット
不動産の住み替えを検討する背景には、人それぞれのライフステージの変化があります。どのようなシチュエーションで住み替えが行われ、どのような具体的なメリットが得られるのかを整理します。
ファミリー拡大期(結婚・出産・子育て)の住み替え
【主な動機】手狭になったマンションから広めの一戸建てへ、または子どもの通学に便利な学区内への移転。
- 住生活の質(QOL)の向上:部屋数が増えることで子ども部屋の確保やテレワークスペースの設置が可能になり、家族それぞれのプライベート空間が保たれます。
- 周辺環境の最適化:公園、小中学校、病院などの生活インフラが整った環境へ引っ越すことで、子育ての負担や不安を大幅に軽減できます。
シニア期・成熟期(子どもの独立・定年退職)の住み替え
【主な動機】郊外の大規模な一戸建てから、駅近くのバリアフリー対応コンパクトマンションへのダウンサイジング。
- 維持管理コストと労力の削減:広すぎる敷地の草むしりや建物の修繕管理から解放され、ワンフロアで移動が楽な生活が実現します。
- 老後資金(現金)の創出:現在の自宅が高値で売却できれば、新居の購入費用を差し引いた差額を老後の生活資金や趣味の資金に充てることができます。
2. 物件種別で見る住み替えのメリット・デメリット(マンション vs 一戸建て)
「マンションから一戸建てへ」「一戸建てからマンションへ」といった住み替えパターンによっても、直面するメリットとデメリットは異なります。
| 住み替えパターン | メリット | デメリット・注意点 |
|---|---|---|
| マンション → 一戸建て |
|
|
| 一戸建て → マンション |
|
|
3. 住宅ローン残債がある場合の住み替え:メリットと注意すべきリスク
現在の自宅に住宅ローンが残っている状態で住み替えを行う場合、資金計画には特に注意が必要です。売却額と残債の関係によって戦略が変わります。
アンダーローン状態(売却額 > ローン残債)のメリット
自宅の売却想定額がローン残債を上回る「アンダーローン」の場合、売却代金でローンを完済した上で、残った売却益を新居の頭金や諸費用に充てることができます。借り入れ額を抑えられるため、返済負担を軽くできるのが大きなメリットです。
オーバーローン状態(売却額 < ローン残債)のデメリットとリスク
住宅の売却額だけではローンを完済できない「オーバーローン」の場合、そのままでは抵当権を抹消できないため売却を進めることができません。以下の対応が必要となります。
オーバーローン時の解決策とデメリット
- 自己資金(貯蓄)の持ち出し:不足額を貯金から補填してローンを完済します。手元資金が減るため、新居購入時の頭金や予備費が圧迫されるデメリットがあります。
- 住み替えローン(買い替えローン)の利用:旧居の残債不足分と新居の購入費用をまとめて一本化して借り入れるローンです。自己資金が少なくても住み替えられるメリットがある反面、借入総額が大きくなるため審査基準が非常に厳しく、毎月の返済負担が重くなるリスクがあります。
4. 住み替えで活用できる税金・制度上のメリット
住み替えの際には、税金面で手厚い優遇措置が用意されているケースがあります。上手に活用することで数十万〜数百万円の節税効果を得ることが可能です。
- マイホームを売却した際の3,000万円特別控除:自宅を売却して利益(譲渡所得)が出た場合、最高3,000万円まで課税対象から控除できる制度です。
- マイホーム買い換え時の軽減税率の特例:売却益が出た際、一定の要件を満たせば課税を将来に繰り延べ(将来売却するまで課税を保留)することができます。
- マイホーム買い換え時の譲渡損失の損益通算及び繰越控除:売却によって損失(赤字)が出た場合、その赤字分を他の給与所得などから控除(損益通算)し、翌年以降最大3年間にわたって税金を軽減できる制度です。
※これらの特例は「新居で住宅ローン控除を受ける場合」と併用できないケースがあるため、どちらを利用した方が手残りが多くなるか事前の試算が不可欠です。
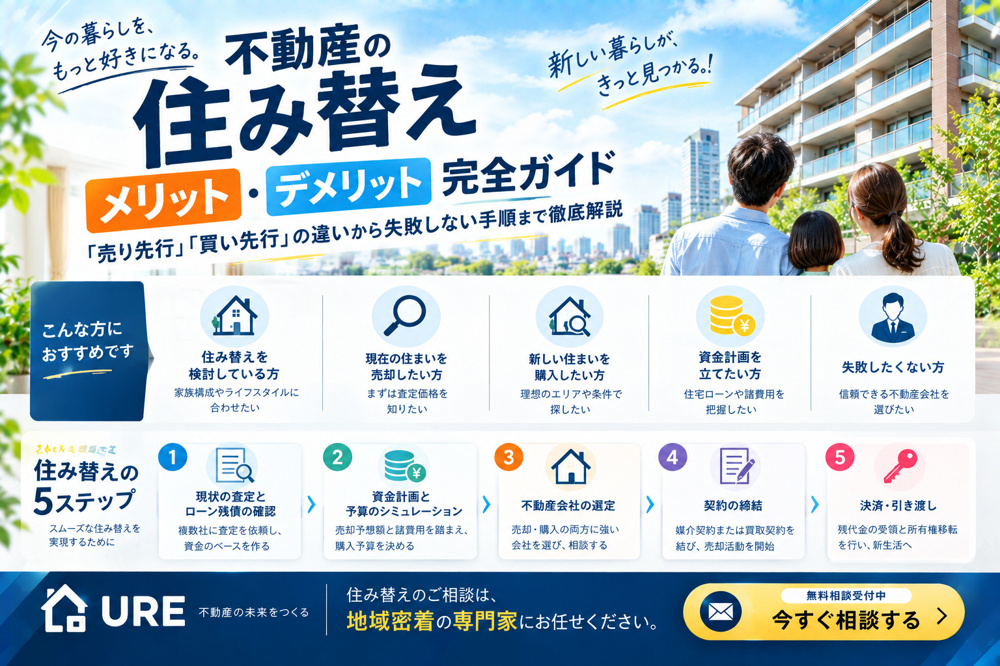
5. 住み替えをスムーズに完了させるための実践5ステップ
失敗や資金ショートを防ぎ、住み替えを円滑に進めるための標準的なステップを解説します。
1自宅の現在価値とローン残債の正確な把握
住宅ローンの残高証明書を確認し、複数の不動産会社に売却査定を依頼して「いくらで売れそうか」を把握します。
2住み替え方針(売り先行 or 買い先行)の決定
資金計画や手元資金、引っ越しの期限に合わせて「売り先行」か「買い先行」かの基本方針を定めます。
3売却活動と購入物件探し
媒介契約を結んで自宅の売り出しを開始し、並行して希望エリアの新居探しを進めます。不動産会社と綿密に連携を取りましょう。
4売買契約と新居の住宅ローン契約
旧居の売買契約締結と新居の売買契約を適切なスケジュール調整のもとで行い、新居のローン手続きを進めます。
5引き渡し・引っ越しと確定申告
残代金の決済および物件の引き渡しを行い、引っ越しを完了させます。翌年2月〜3月には各種特例を受けるために確定申告を行います。
6. 住み替え成功のための総括チェックリスト
住み替えで後悔しないために、以下のチェックポイントを事前に確認しておきましょう。
- 現在の自宅の売却査定額と住宅ローン残高の差額を計算できているか?
- 「売り先行」と「買い先行」のどちらが自分の財務状況に適しているか理解しているか?
- 仮住まい費用や仲介手数料、税金などの諸費用(売買代金の7%〜10%)を資金計画に組み込んでいるか?
- 売却と購入の両方を円滑にサポートしてくれる信頼できる不動産パートナーを選べたか?
まとめ
不動産の住み替えは、ライフステージの変化に合わせた理想の住環境を手に入れるための非常に効果的な選択肢です。一方で、資金計画やローンの扱い、スケジュールの調整など、慎重に進めなければならない要素も多く存在します。メリットとデメリットを正しく理解し、客観的な数値をもとに資金シミュレーションを行うことが、住み替え成功への一番の近道となります。